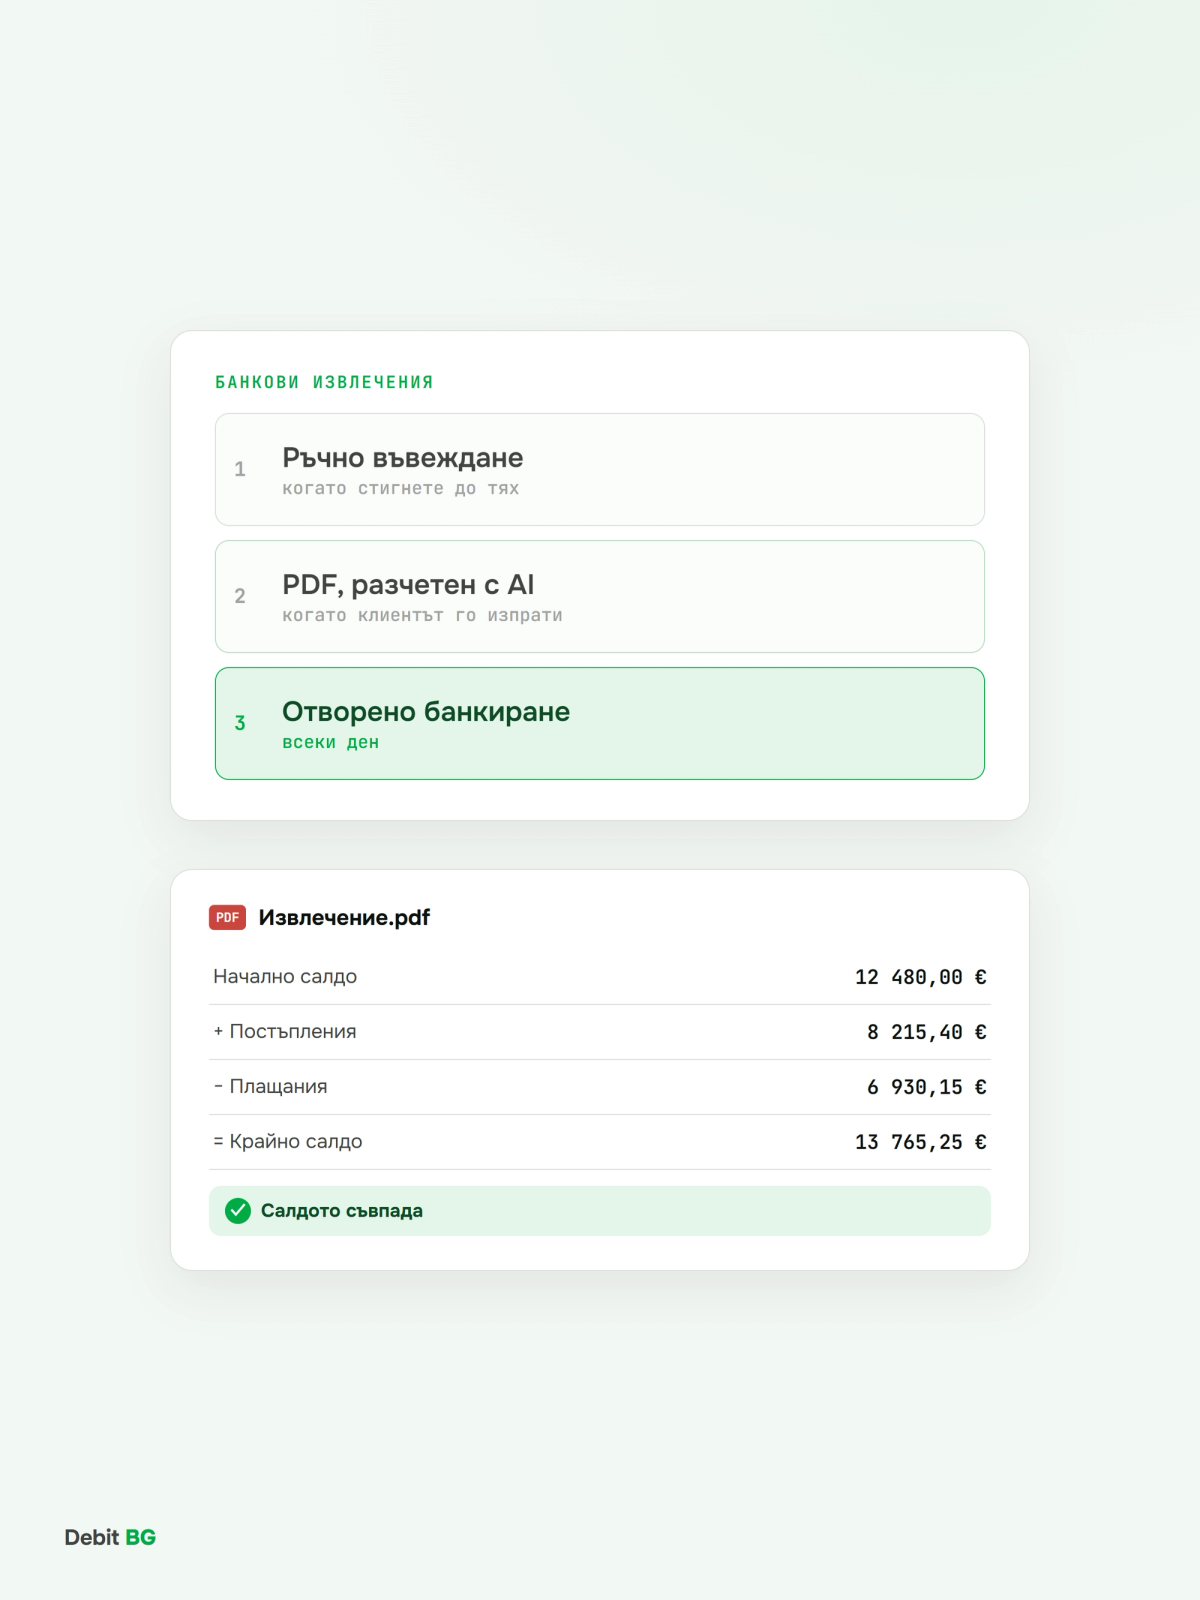
Банковите извлечения са частта от счетоводството, която най-често спира приключването на месеца. Всяко плащане трябва да се свърже с фактура, банковото салдо трябва да съвпада до стотинка, а от 2026 г. плащанията влизат и в месечния SAF-T файл на първите задължени фирми. Има три начина банковите движения на клиента да стигнат до счетоводния софтуер: ръчно въвеждане, PDF извлечение, разчетено с изкуствен интелект, и отворено банкиране. Тази статия сравнява трите и показва кога кой е подходящ.
Актуално към 14 ноември 2026 г.
Кратък отговор
Най-бързият и най-пълен начин е отвореното банкиране: след еднократно съгласие на клиента движенията идват автоматично всеки ден, без сваляне и качване на файлове. PDF извлечението, разчетено с AI, е най-добрият резервен вариант: за история при поемане на нов клиент, за закрити сметки, за чуждестранни банки и за всяка сметка, която още не е свързана. Ръчното въвеждане работи с всичко, но струва най-много време.
Защо банката е най-трудната част от месеца
- Зависи от клиента. Извлечението трябва да се свали и изпрати от някой, който обикновено няма време. Кантората чака и подсеща.
- Всяко плащане трябва да има двойка. Постъпление без фактура или фактура без плащане означава открито перо, което някой трябва да разследва.
- Салдото не прощава. Ако липсва един ден или една сметка, банковата сметка в счетоводството не съвпада с банката.
- Данните отиват и към НАП. Месечният SAF-T файл съдържа плащанията заедно с фактурите и статиите. Повече в SAF-T и електронни фактури до 2028 г.
Начин 1: Ръчно въвеждане
Счетоводителят чете извлечението и въвежда всяко движение на ръка: дата, сума, контрагент, основание.
- Плюсове: работи с всяка банка и всеки формат, включително хартия.
- Минуси: най-бавният начин и най-голям риск от грешка при всяко прекопиране. При 300 движения месечно това са часове работа, които не изискват експертиза.
Начин 2: PDF извлечение, разчетено с AI
PDF е форматът, който всеки клиент има: свалят го от онлайн банкирането, получават го по имейл, а за стари периоди често е единственото, което е останало. Класическият OCR се справя зле с банкови извлечения, защото таблиците минават през няколко страници, редовете се пренасят, а всяка банка има различно оформление. AI OCR разчита извлечението по смисъл и извлича за всяко движение датата, сумата, посоката, контрагента, IBAN и основанието.
Правилото, което прави PDF надежден: начално салдо + постъпления − плащания = крайно салдо. Добрият софтуер прави тази проверка автоматично за всяко извлечение. Ако сметката излиза, няма пропуснат или двойно разчетен ред.
- Плюсове: работи с всяка банка, в България и в чужбина, включително за минали периоди и закрити сметки.
- Минуси: клиентът все още трябва да изпрати документа, така че данните пристигат с периодичността, с която той ги изпраща.
Начин 3: Отворено банкиране
Отвореното банкиране е регулиран достъп до банковите данни на клиента през интерфейс (API) на банката. В ЕС то е въведено с Директива (ЕС) 2015/2366, известна като PSD2. Услугата, която стои зад автоматичните извлечения, се нарича услуга по предоставяне на информация за сметка (AIS): достъпът е само за четене, софтуерът вижда наличностите и движенията, но не може да нарежда плащания.
Как работи на практика:
- Съгласие. Клиентът избира банката си и потвърждава достъпа в познатата среда на собствената си банка.
- Силно удостоверяване. Потвърждава се с приложението на банката или код. Паролата остава при банката и никога не се споделя.
- Автоматичен поток. Движенията постъпват в счетоводния софтуер всеки ден.
- Подновяване. От 25 юли 2023 г. съгласието се потвърждава повторно на всеки 180 дни (Делегиран регламент (ЕС) 2022/2360, преди това на всеки 90 дни). Клиентът може да го оттегли по всяко време.
Доставчиците на такива услуги трябва да имат лиценз и да са вписани в публичен регистър: в България това е регистърът на БНБ, а за целия ЕС има общ регистър на Европейския банков орган (EBA).
- Плюсове: пълни, ежедневни данни директно от банката; без чакане, сваляне и качване; без споделяне на пароли.
- Минуси: работи само за банки и сметки, които доставчикът покрива; изисква клиентът да потвърждава достъпа на всеки 180 дни.
Сравнение на трите начина
- Скорост на данните. Ръчно: когато счетоводителят стигне до тях. PDF: когато клиентът го изпрати. Отворено банкиране: всеки ден.
- Работа за клиента. Ръчно и PDF: сваля и изпраща извлечението всеки месец. Отворено банкиране: едно потвърждение на 180 дни.
- Работа за кантората. Ръчно: най-много. PDF: преглед на изключенията. Отворено банкиране: преглед на изключенията.
- Точност. Ръчно: зависи от човека. PDF с AI и проверка на салдото: висока. Отворено банкиране: висока.
- Покритие. Ръчно и PDF: всяка банка, всеки период. Отворено банкиране: свързаните банки, от момента на свързване.
- История. Ръчно и PDF: да, за всеки период. Отворено банкиране: ограничена до историята, която банката дава през API.
Коя комбинация да изберете
За повечето кантори работи комбинацията от двата автоматични начина:
- Отворено банкиране за всички активни разплащателни сметки на клиента. Това покрива ежедневния поток.
- PDF извлечения за всичко останало: историята при поемане на нов клиент, закрити сметки, чуждестранни банки и сметки, които още не са свързани.
- Проверка за дубликати, когато за един и същ период има данни от два източника.
Чеклист за пълнота на банковите данни
- Има ли данни за всеки ден от периода, без дупки?
- Съвпада ли крайното салдо в софтуера с това в банката?
- Включени ли са всички сметки на клиента, включително валутните?
- Няма ли дублирани движения от два източника?
- Свързано ли е всяко плащане с фактура или друг документ?
- Знаете ли кога изтича съгласието за отворено банкиране на всеки клиент?
Какво предстои
ЕС подготвя заместник на PSD2: директивата PSD3 и Регламента за платежните услуги (PSR). Европейският парламент и Съветът постигнаха временно политическо споразумение на 27 ноември 2025 г. Пакетът забранява на банките да създават пречки пред достъпа до данни, но все още трябва да бъде официално приет. В България проектът за задължителни електронни фактури от 2028 г. добавя банковата сметка на доставчика като задължителен реквизит на фактурата, което ще улесни автоматичното свързване на плащанията с фактурите.
Как помага Debit BG
Debit BG е цялостно счетоводно решение за счетоводни кантори. Банковите движения идват автоматично чрез лицензирана инфраструктура за отворено банкиране, която покрива всички основни банки в България: клиентът дава съгласие веднъж и кантората вижда движенията всеки ден. За всичко, което не е свързано, качвате PDF извлечението и Debit BG го разчита с AI. Движенията от двата източника се свързват с фактурите в една система.
Свържете банките на клиентите си
Debit BG получава банковите движения автоматично чрез отворено банкиране, разчита PDF извлеченията с AI и свързва плащанията с фактурите в една система.
Запазете демо →Често задавани въпроси
Как да въведа банково извлечение в счетоводния софтуер автоматично?
Има два автоматични начина. Отвореното банкиране свързва банковата сметка на клиента със софтуера и движенията идват всеки ден. PDF извлечението, разчетено с AI, превръща документа в отделни движения с дата, сума, контрагент и основание.
Безопасно ли е отвореното банкиране?
Да, когато доставчикът е лицензиран. Достъпът е само за четене, клиентът се удостоверява в собствената си банка, паролата не се споделя, а съгласието може да бъде оттеглено по всяко време. Доставчиците са вписани в регистъра на БНБ или в регистъра на Европейския банков орган.
Колко често трябва да се подновява съгласието за отворено банкиране?
На всеки 180 дни. От 25 юли 2023 г. Делегиран регламент (ЕС) 2022/2360 удължи срока от 90 на 180 дни.
Може ли счетоводният софтуер да чете PDF банково извлечение?
Да, ако използва AI OCR. Шаблонният OCR се справя зле с извлечения, защото таблиците минават през няколко страници и всяка банка има различно оформление. AI OCR разчита движенията по смисъл, а проверката „начално салдо + постъпления − плащания = крайно салдо“ потвърждава, че няма пропуснат ред.
Как се въвеждат извлечения от чуждестранна банка?
Ако банката не е покрита от отвореното банкиране на доставчика, най-лесният начин е PDF извлечението, разчетено с AI. То работи с всяко оформление и всеки език.