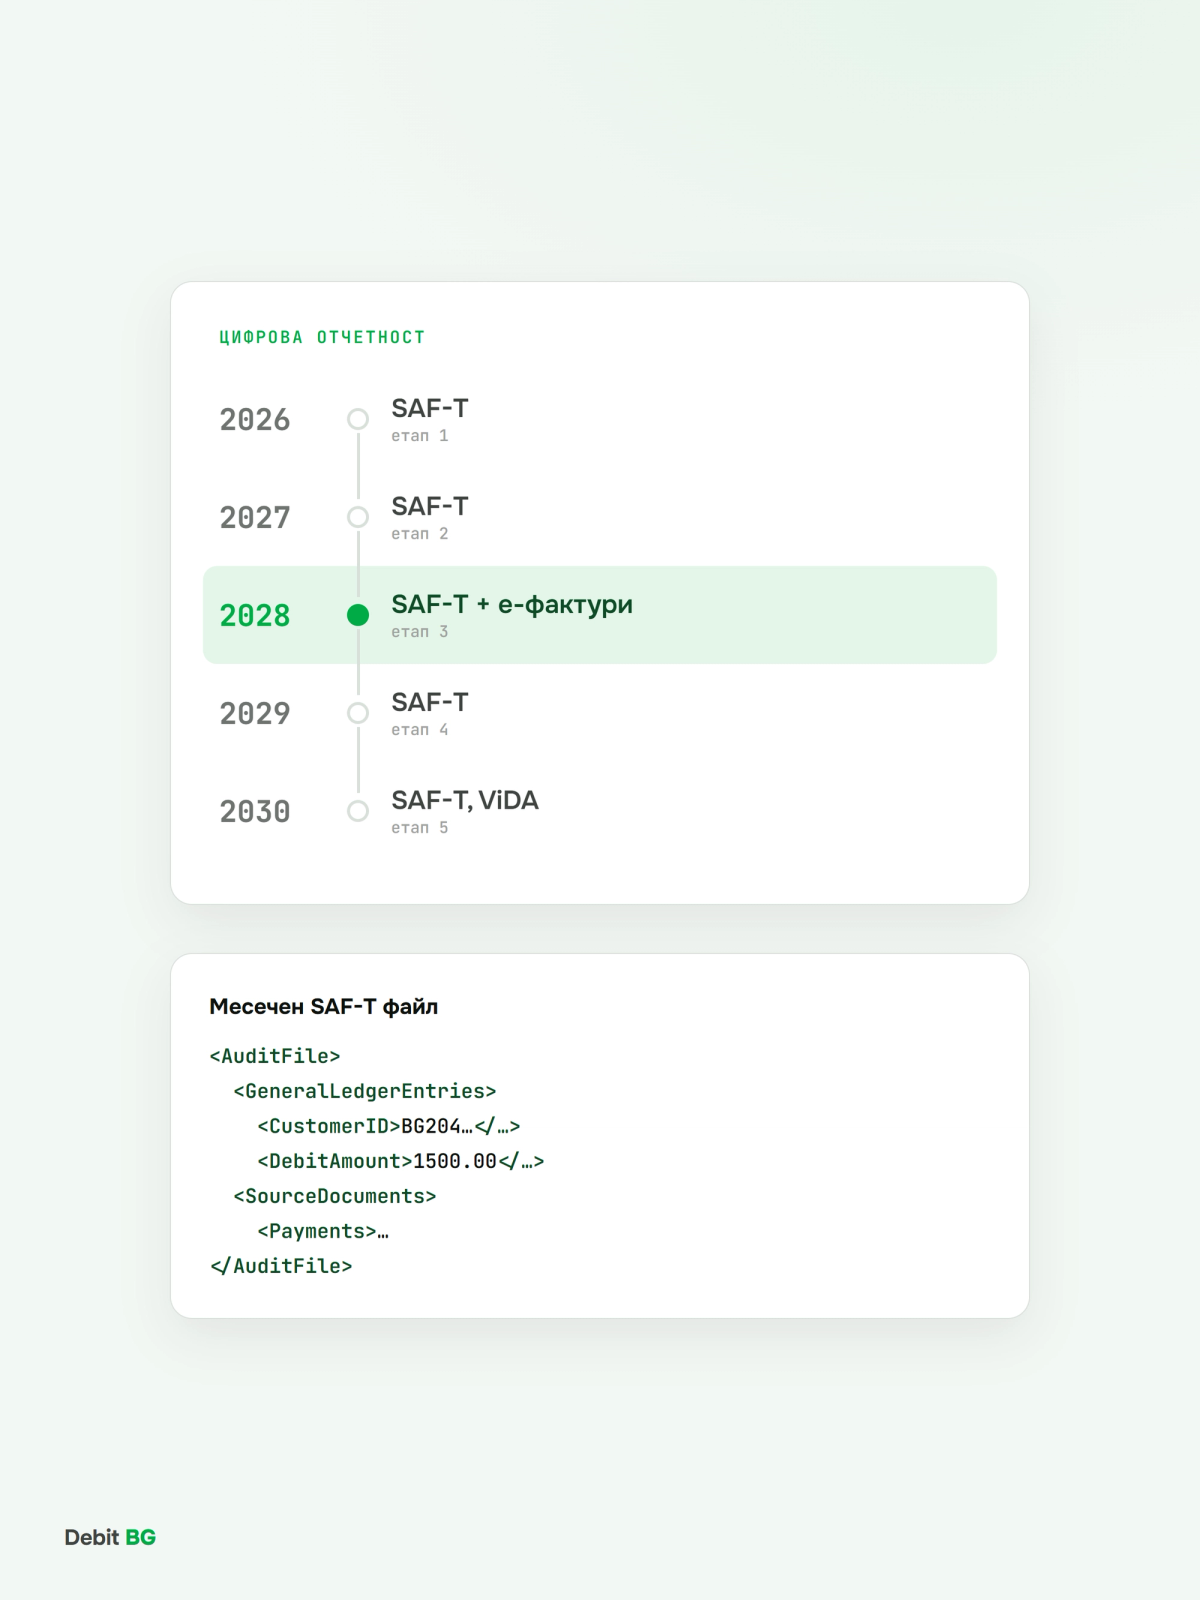
България преминава към цифрова данъчна отчетност на два фронта едновременно. SAF-T (Standard Audit File for Tax, стандартизиран одиторски файл за данъчни цели) е задължителен за най-големите предприятия от 1 януари 2026 г. и до 2030 г. ще обхване почти всички фирми, регистрирани по ДДС. Паралелно с това Министерският съвет одобри на 4 ноември 2026 г. промени в ЗДДС, които въвеждат задължително структурирано електронно фактуриране за доставките в страната от 1 януари 2028 г. И за двете промени важи едно и също: счетоводството, което се води с ръчно въвеждане и Excel, няма да издържи.
Актуално към 13 ноември 2026 г. Промените в ЗДДС все още не са окончателно приети от Народното събрание и детайлите може да се променят. Статията е информационна и не замества данъчна консултация.
Кратък отговор
SAF-T изисква от фирмата да подава към НАП стандартизиран XML файл със счетоводните записвания, фактурите, плащанията и дълготрайните активи. Задължението се въвежда на 5 етапа от 2026 до 2030 г. Електронното фактуриране, предложено от 2028 г., изисква всяка фактура между фирми в България да е структуриран електронен документ, отчетен към НАП в реално време. Счетоводният софтуер трябва да пази чисти структурирани данни още при въвеждането: ЕИК и ДДС номера, сметкоплан, банкови сметки и кодове на стоките и услугите.
Какво е SAF-T
SAF-T е международен стандарт на ОИСР за обмен на счетоводни данни с данъчната администрация. Вместо отделни справки, фирмата подава един структуриран файл, от който НАП вижда целия път на сделката: фактура, счетоводна статия, плащане. Българският вариант има три вида файлове:
- Месечен файл: счетоводни записвания в хронологичен ред, фактури за покупки и продажби и плащания. Подава се всеки месец в срока по заповедта на изпълнителния директор на НАП.
- Годишен файл: салда и движения на дълготрайните активи. Подава се до 30 юни на следващата година, заедно с годишната данъчна декларация.
- Файл при поискване: салда и движения на материалните запаси, когато НАП го изиска при проверка или ревизия.
Кой подава SAF-T и от кога
- 1 януари 2026 г.: големи предприятия с нетни приходи от продажби над 300 млн. лв. или платени данъци и осигуровки над 3,5 млн. лв. за 2023 г. По данни от писмата на НАП това са около 470 дружества.
- 1 януари 2027 г.: предприятията, които покриват същите прагове по данни за 2024 г.
- 1 януари 2028 г.: предприятия с нетни приходи над 15 млн. лв. или данъци и осигуровки над 1,5 млн. лв. за 2025 г.
- 1 януари 2029 г.: останалите големи, средни и малки предприятия по Закона за счетоводството.
- 1 януари 2030 г.: всички останали задължени лица, основно микропредприятия, регистрирани по ЗДДС.
Микропредприятията, които не са регистрирани по ЗДДС, нестопанските организации без търговска дейност и бюджетните организации са извън обхвата.
Какво означава това за счетоводната кантора: повечето ваши клиенти влизат в етапи 4 и 5. Това дава време, но не много. Данните, които ще отидат в първия им SAF-T файл, се въвеждат още сега. Сметкоплан без съответствие с номенклатурите на НАП за SAF-T, контрагенти без ЕИК или с грешен ДДС номер и плащания, които не са свързани с фактурите, ще станат проблем в деня, в който файлът трябва да мине валидация.
Електронните фактури от 2028 г.
Проектът на промени в ЗДДС беше публикуван за обществено обсъждане през септември 2026 г. и одобрен от Министерския съвет на 4 ноември 2026 г. Според одобрения проект:
- От 1 януари 2028 г. фактурите и известията за доставки с място на изпълнение в България между регистрирани по ДДС доставчици и получатели, установени в страната, се издават като структуриран електронен документ. Обхванати са и авансовите плащания, както и доставките към държавни и общински органи.
- Вътреобщностните доставки остават извън обхвата.
- Данните се отчитат към НАП в реално време. След общественото обсъждане първоначалният централизиран модел беше заменен с децентрализиран модел, основан на оперативна съвместимост между системите.
- Получателят няма право на данъчен кредит, ако доставчикът е бил длъжен да издаде структурирана е-фактура, а не го е направил.
- В проекта, публикуван за обсъждане, фактурата трябва да съдържа и нови реквизити: код по Комбинираната номенклатура за стоките или код по класификатора на услугите и банковата сметка на доставчика.
Една и съща законодателна промяна вдига и прага за задължителна регистрация по ДДС: до 60 000 € през 2027 г., 70 000 € през 2028 г. и 75 000 € през 2029 г.
Защо 2028, а не 2030
На ниво ЕС пакетът „ДДС в цифровата ера“ (ViDA, Директива (ЕС) 2025/516) позволява на държавите членки да въвеждат задължително вътрешно е-фактуриране без специална дерогация, а от 1 юли 2030 г. въвежда цифрова отчетност в реално време за вътреобщностните доставки. България избира да въведе вътрешното е-фактуриране две години по-рано.
Какво трябва да може счетоводният софтуер
- Да пази структурирани данни от самото начало. PDF или снимка на фактура не стига. Нужни са разчетени полета: доставчик, ЕИК, ДДС номер, редове, данъчна основа, ДДС, банкова сметка.
- Да проверява контрагентите. ЕИК и ДДС номерата трябва да са валидни, иначе файлът и е-фактурата ще бъдат отхвърлени.
- Да свързва фактура, статия и плащане. SAF-T показва целия път на сделката. Плащане без връзка към фактура е несъответствие, което НАП вижда.
- Да има пълни банкови данни. Банковите извлечения, качени ръчно веднъж месечно, оставят дупки. Автоматичният поток от банката през отворено банкиране дава пълна картина за всеки ден.
- Да съпоставя сметкоплана с номенклатурите на НАП за SAF-T за всяка фирма, която обслужвате.
- Да изнася SAF-T XML и да го валидира преди подаване.
- Да издава и приема структурирани е-фактури и да ги отчита към НАП в реално време, когато промените влязат в сила.
- Да пази одитна следа: кой, кога и какво е променил по всеки документ.
Как помага Debit BG
Debit BG е цялостно счетоводно решение, създадено около структурираните данни. Документите на клиентите се разчитат с AI OCR до отделни полета, а не до „купчина текст“. Банковите движения идват автоматично чрез лицензирана инфраструктура за отворено банкиране, която покрива всички основни банки в България, и се свързват с фактурите. Всяка промяна остава в одитната следа. Това е същата основа, на която стъпват и SAF-T, и електронните фактури: правилни данни, въведени веднъж, при източника.
Преди SAF-T обаче предстои по-близкото: първото годишно приключване в евро.
Подгответе клиентите си за SAF-T
Debit BG разчита документите с AI до отделни полета, получава банковите движения автоматично и ги свързва с фактурите. Чисти данни, въведени веднъж.
Запазете демо →Често задавани въпроси
От кога е задължителен SAF-T в България?
От 1 януари 2026 г. за най-големите предприятия, около 470 дружества. Задължението се разширява на етапи всеки 1 януари до 2030 г., когато обхваща и микропредприятията, регистрирани по ЗДДС.
Кои фирми подават SAF-T през 2027 г.?
От 1 януари 2027 г. подават предприятията, които покриват праговете на първия етап (нетни приходи над 300 млн. лв. или данъци и осигуровки над 3,5 млн. лв.) по данни за 2024 г. Следващото голямо разширяване е от 1 януари 2028 г. с праг от 15 млн. лв. нетни приходи.
Какво съдържа месечният SAF-T файл?
Счетоводните записвания в хронологичен ред, фактурите за покупки и продажби и плащанията за месеца. Дълготрайните активи се подават в годишен файл, а материалните запаси само при поискване от НАП.
Задължителни ли са електронните фактури в България?
Към ноември 2026 г. не. Публичните възложители са длъжни да приемат електронни фактури, но между фирмите те са доброволни. Министерският съвет одобри на 4 ноември 2026 г. промени в ЗДДС, които предвиждат задължителни структурирани е-фактури за доставките в страната от 1 януари 2028 г. Законът още трябва да бъде приет от Народното събрание.
PDF фактурата, изпратена по имейл, електронна фактура ли е?
За целите на новия режим не. Предлаганият режим изисква структуриран електронен документ, който системите могат да четат автоматично и който се отчита към НАП. PDF файлът е изображение на документа, а не структурирани данни.
Какво става, ако доставчикът не издаде структурирана е-фактура?
Според одобрения проект получателят губи правото на данъчен кредит, когато доставчикът е бил длъжен да издаде структурирана е-фактура, а не го е направил.
Източници
- EY България: законопроект за изменение на ЗДДС, е-фактуриране и нова ДДС отчетност (15.10.2026)
- Правителството одобри нов праг за ДДС и електронни фактури от 2028 г. (04.11.2026)
- НАП напомня с писма на 470 големи данъкоплатци за SAF-T (КИК Инфо)
- Европейска комисия: ДДС в цифровата ера (ViDA)
- Директива (ЕС) 2025/516 на Съвета