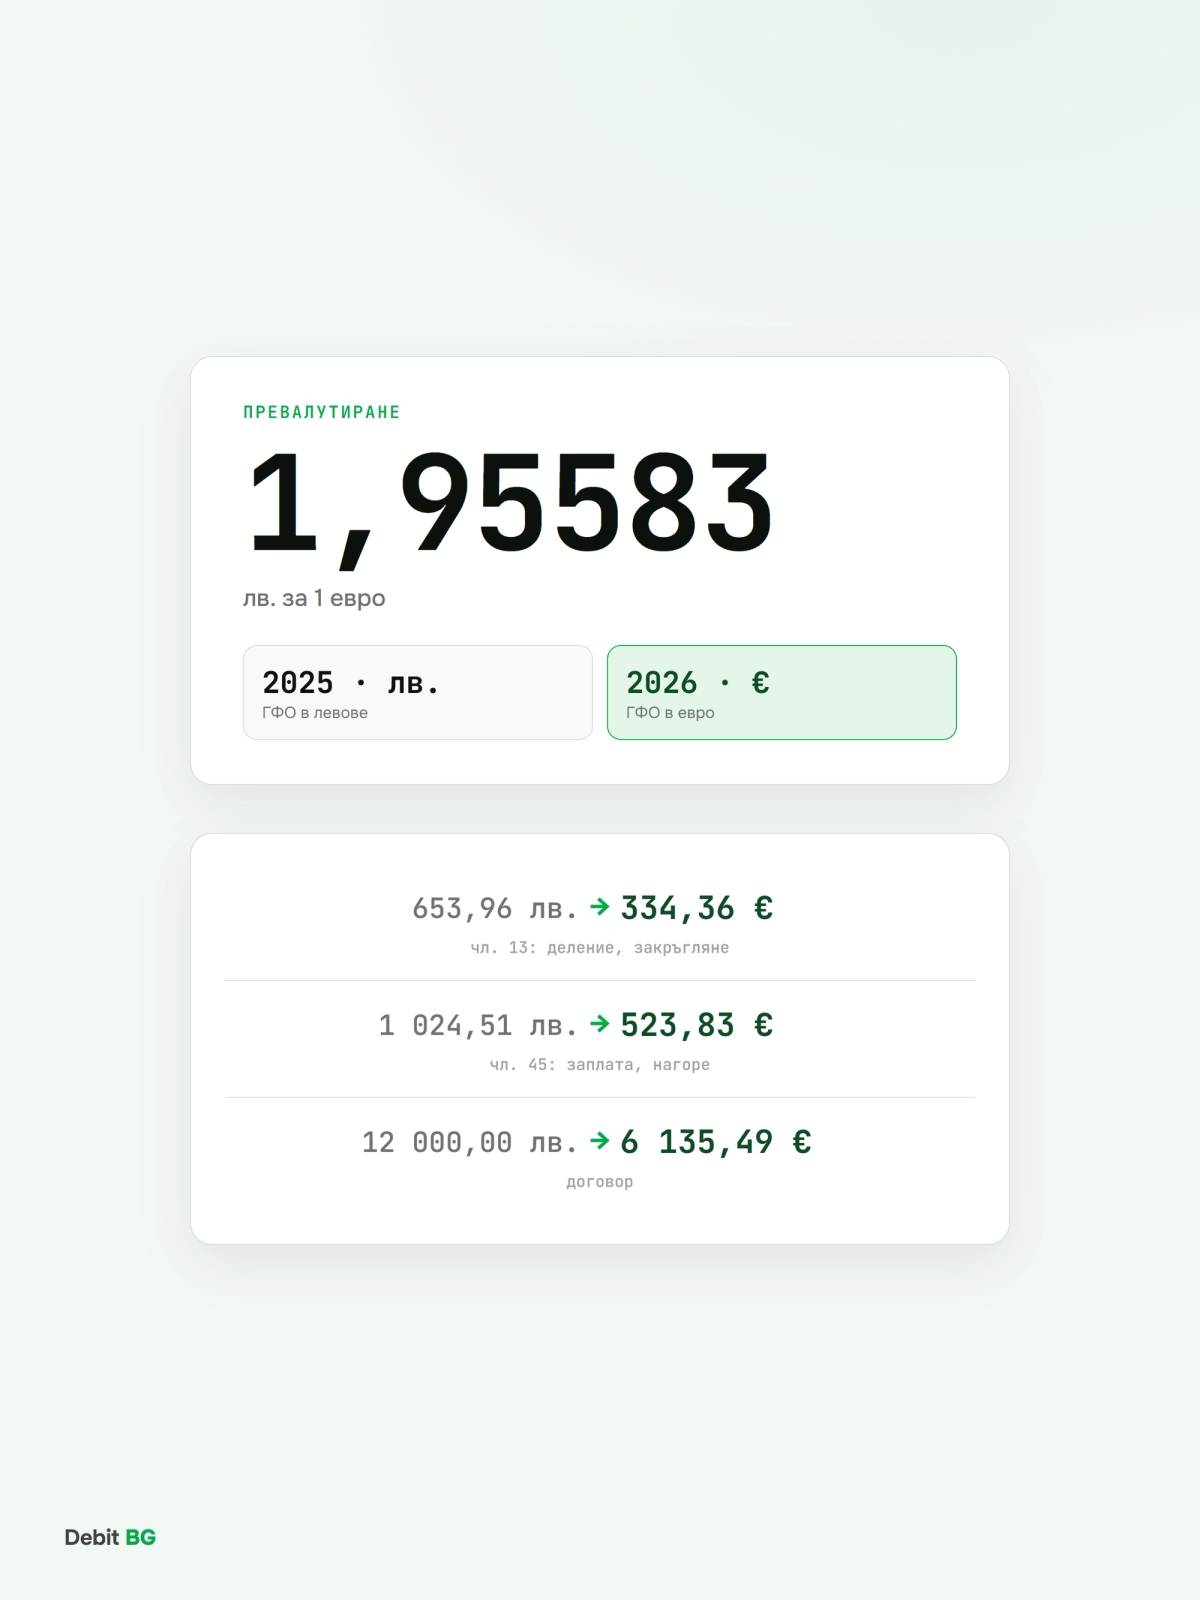
От 1 януари 2026 г. еврото е националната валута на България и единствената отчетна валута за счетоводството. Фиксираният курс е 1,95583 лева за 1 евро. За счетоводните кантори 2026 г. е първата година, която ще приключат изцяло в евро: годишният финансов отчет за 2026 г. се изготвя в евро, а сравнителната информация за 2025 г. трябва да се преизчисли. Тази статия събира правилата от Закона за въвеждане на еврото в Република България (ЗВЕРБ) и разясненията на Министерството на финансите и ги превежда в конкретни изисквания към счетоводния софтуер.
Актуално към 13 ноември 2026 г. Статията е информационна и не замества данъчна консултация.
Кратък отговор
Счетоводният софтуер за 2026 г. трябва да: води всички записвания в евро от 1 януари 2026 г.; пази левовите данни за 2025 г. и по-рано в левове; превалутира по правилото „деление на 1,95583 и закръгляне до втория знак“; показва разликите от превалутирането на ниво аналитична сметка; изготвя ГФО за 2026 г. в евро с преизчислена сравнителна информация за 2025 г.; и подава справките-декларации по ДДС само в евро.
Ключовите дати накратко
- 8 юли 2025 г.: Съветът на ЕС приема решението България да въведе еврото.
- 8 август 2025 г.: започва двойното обозначаване на цените в левове и евро.
- 1 януари 2026 г.: еврото става отчетна валута. Крайните левови салда се превалутират и стават начални салда в евро.
- 1 до 31 януари 2026 г.: двойно обращение на левове и евро в брой.
- 8 август 2026 г. включително: край на задължителното двойно обозначаване.
- 31 декември 2026 г.: първото годишно приключване изцяло в евро.
Как се превалутира правилно
ЗВЕРБ задава метода, а не софтуерът. Сумата в левове се дели на пълния курс 1,95583 и резултатът се закръглява до втория знак след десетичната запетая по математическите правила (чл. 13 ЗВЕРБ). Ако третият знак е 5 или повече, вторият се увеличава с единица.
Пример: 653,96 лв. / 1,95583 = 334,364... → 334,36 €.
Честа грешка в таблици и стари програми е умножението по закръглен коефициент като 0,51129. При големи суми и много редове това дава разлики от стотинки, които после не се връзват със салдата. Добрият софтуер дели на пълния курс, закръглява всеки ред поотделно и не позволява ръчно въведен коефициент.
Изключение за заплатите. Начислените, но неизплатени възнаграждения се закръгляват нагоре до цял евроцент, ако третият знак е по-голям от нула (чл. 45 ЗВЕРБ). Министерството на финансите уточнява, че това става поотделно за всеки служител, а не за ведомостта като цяло. Пример: 1 024,51 лв. → 523,83 €.
Началните салда и разликите от превалутирането
На 1 януари 2026 г. крайните салда в левове се преизчисляват в евро поотделно за всеки актив и пасив (чл. 48 ЗВЕРБ). Министерството на финансите добавя три практически уточнения:
- Превалутирането върви от най-ниското аналитично ниво нагоре към синтетичната сметка: всяко вземане, всяко задължение, всяка фактура.
- Разликите от превалутирането на активи и пасиви отиват в текущите финансови приходи или разходи. Разликите при капитала отиват в неразпределената печалба или непокритата загуба от минали години.
- Ако софтуерът не позволява превалутиране по аналитичност, може да се използва специална сметка, например „Разлики от преминаване към еврото“, при условие че разликите са напълно проследими и сметката е закрита правилно.
Какво да проверите преди приключването: има ли в програмата ви отчет, който показва разликата от превалутирането за всяка аналитична сметка, и закрита ли е временната сметка, ако сте ползвали такава. Одиторите ще питат точно за това.
ДДС, фактури и известия
- Справките-декларации по ДДС след 1 януари 2026 г. се подават само в евро.
- Фактури в левове с дата до 31.12.2025 г., по които данъчният кредит се ползва през 2026 г., се отразяват в дневниците в евро по официалния курс.
- Дебитни и кредитни известия от 1 януари 2026 г. се издават в евро, дори когато коригират левова фактура.
- Документ за 2025 г., получен след 1 януари 2026 г., се осчетоводява в периода, за който се отнася. Ако документът е в евро, сумата се преизчислява в левове по официалния курс, докато ГФО за 2025 г. не е приет.
- Сметки за комунални услуги за декември 2025 г., издадени през януари 2026 г., са в евро. Разходът се признава за 2025 г. в левове, а фактурата влиза в дневниците по ДДС за 2026 г. в евро.
Тук софтуерът трябва да прави нещо, което звучи просто, но не е: да знае за кой период е документът, а не само кога е получен, и да води един и същ документ в две валути, без двойно осчетоводяване.
Касата и двойното обращение
От 1 януари 2026 г. фискалните устройства регистрират и отчитат плащанията към НАП само в евро. През януари 2026 г. левовата наличност в касата се води аналитично в левове, а синтетичните сметки са в евро. Министерството на финансите изисква превалутирането на касова наличност да е подкрепено с първичен документ, например бордеро за внасяне в банка.
Годишният финансов отчет за 2026 г.
ГФО за 2025 г. се изготвя в левове. ГФО с отчетна дата след 1 януари 2026 г., тоест ГФО за 2026 г., се изготвя и публикува в евро. В него:
- сравнителната информация за 2025 г. се преизчислява в евро;
- в приложението се оповестява причината за смяната на валутата на представяне.
На практика това означава, че софтуерът трябва да генерира баланс и отчет за приходите и разходите с две колони в евро, едната от които идва от левови данни. Ако досега сте правили сравнителната колона ръчно в Excel, сега е моментът да проверите дали програмата ви го може.
Чеклист: 8 въпроса към счетоводния ви софтуер
- Дели ли на пълния курс 1,95583 и закръглява ли всеки ред поотделно?
- Показва ли разликите от превалутирането по аналитични сметки?
- Пази ли архив на оригиналните левови данни за 2025 г. и по-рано?
- Знае ли за кой период е документът, а не само кога е въведен?
- Подава ли дневниците и справките-декларации по ДДС в евро?
- Закръглява ли неизплатените заплати нагоре, поотделно за всеки служител?
- Генерира ли ГФО за 2026 г. в евро с преизчислена сравнителна информация за 2025 г.?
- Свързва ли банковите плащания в евро с левови фактури от 2025 г. без ръчни корекции?
Как помага Debit BG
Debit BG е цялостно счетоводно решение за счетоводни кантори и техните клиенти. Документите се разчитат с AI OCR и се осчетоводяват по правилните сметки, а банковите движения идват автоматично чрез лицензирана инфраструктура за отворено банкиране, която покрива всички основни банки в България. Всеки документ пази оригинала и пълна одитна следа, така че разликите от превалутирането и документите между двата периода се проследяват до източника. Ако работите с MicroInvest, данните отиват там с един клик.
Следващата голяма промяна след еврото е цифровата отчетност: SAF-T и задължителните електронни фактури от 2028 г.
Приключете 2026 г. без Excel
Debit BG разчита документите на клиентите ви с AI, получава банковите движения автоматично и води счетоводството им в една система, с пълна одитна следа.
Запазете демо →Често задавани въпроси
В каква валута е ГФО за 2026 г.?
В евро. Всеки годишен финансов отчет с отчетна дата след 1 януари 2026 г. се изготвя в евро, а сравнителната информация за 2025 г. се преизчислява в евро по курса 1,95583. ГФО за 2025 г. остава в левове.
Как се превалутира сума от левове в евро?
Сумата в левове се дели на 1,95583 и резултатът се закръглява до втория знак след десетичната запетая (чл. 13 ЗВЕРБ). Не се умножава по закръглен коефициент като 0,51129. Например 653,96 лв. стават 334,36 €.
Къде се отнасят разликите от превалутирането на началните салда?
Разликите от превалутирането на активи и пасиви се отчитат като текущи финансови приходи или разходи. Разликите при капитала отиват в неразпределената печалба или непокритата загуба от минали години (чл. 48 ЗВЕРБ).
Мога ли да подам справка-декларация по ДДС за 2026 г. в левове?
Не. Справките-декларации по ДДС, подавани след 1 януари 2026 г., са само в евро. Левовите фактури от 2025 г., по които данъчният кредит се ползва през 2026 г., се отразяват в евро по официалния курс.
Как се закръгляват заплатите при превалутирането?
Начислените, но неизплатени възнаграждения се закръгляват нагоре до цял евроцент, ако третият знак след запетаята е по-голям от нула (чл. 45 ЗВЕРБ). Закръглянето се прави поотделно за всеки служител.
В каква валута се издава кредитно известие към фактура от 2025 г.?
В евро. От 1 януари 2026 г. дебитните и кредитните известия се издават в евро, дори когато се отнасят до фактура, издадена в левове.
Източници
- Закон за въвеждане на еврото в Република България (ЗВЕРБ), обн. ДВ, бр. 70 от 2024 г., с последващите изменения: чл. 12, 13, 20, 45 и 48
- МФ: 10 разяснения за еврото (по запитване, КИК Инфо, 28.11.2025)
- Въвеждане на еврото в България: практическо ръководство за счетоводители (КИК Инфо)
- Официален сайт за еврото в България